 blue-yonder/tsfresh
Автоматическое извлечение релевантных признаков из временных рядов:


Этот репозиторий содержит Python-пакет TSFRESH. Аббревиатура расшифровывается как
«Извлечение признаков временных рядов на основе масштабируемых проверок гипотез».
Пакет обеспечивает систематическое извлечение признаков временных рядов, объединяя устоявшиеся алгоритмы из статистики, анализа временных рядов, обработки сигналов и нелинейной динамики с надежным алгоритмом отбора признаков. В этом контексте термин временной ряд интерпретируется в самом широком смысле, так что могут быть охарактеризованы любые типы дискретизированных данных или даже последовательности событий.
Специалисты по данным часто тратят большую часть времени либо на очистку данных, либо на создание признаков. Хотя мы не можем изменить первое, второе можно автоматизировать. TSFRESH освобождает ваше время, затрачиваемое на создание признаков, извлекая их автоматически. Таким образом, у вас появляется больше времени на изучение новейших статей по глубокому обучению, чтение Hacker News или создание лучших моделей.
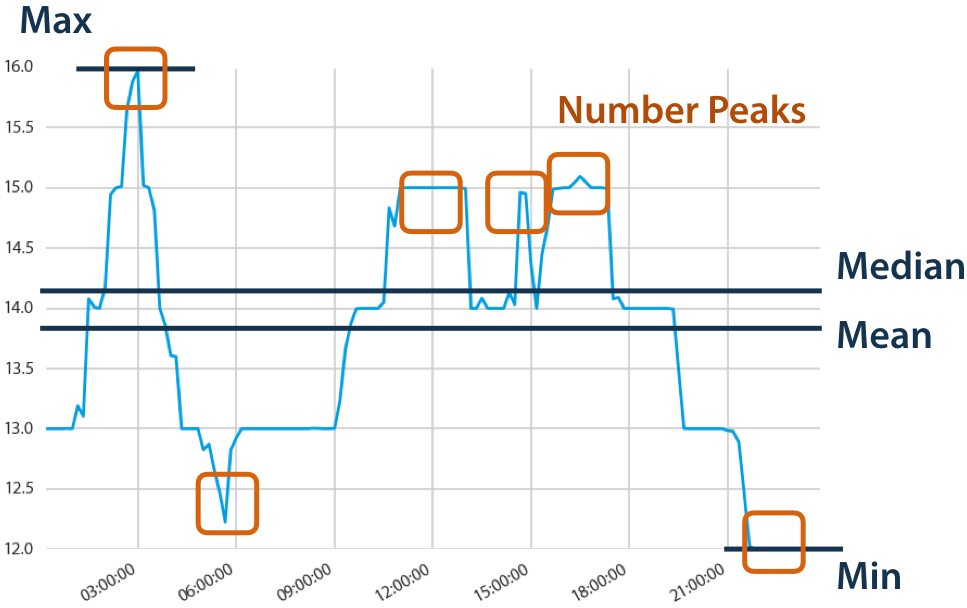
TSFRESH автоматически извлекает сотни признаков из временных рядов. Эти признаки описывают базовые характеристики временного ряда, такие как количество пиков, среднее или максимальное значение, а также более сложные признаки, например статистику симметрии обращения времени.
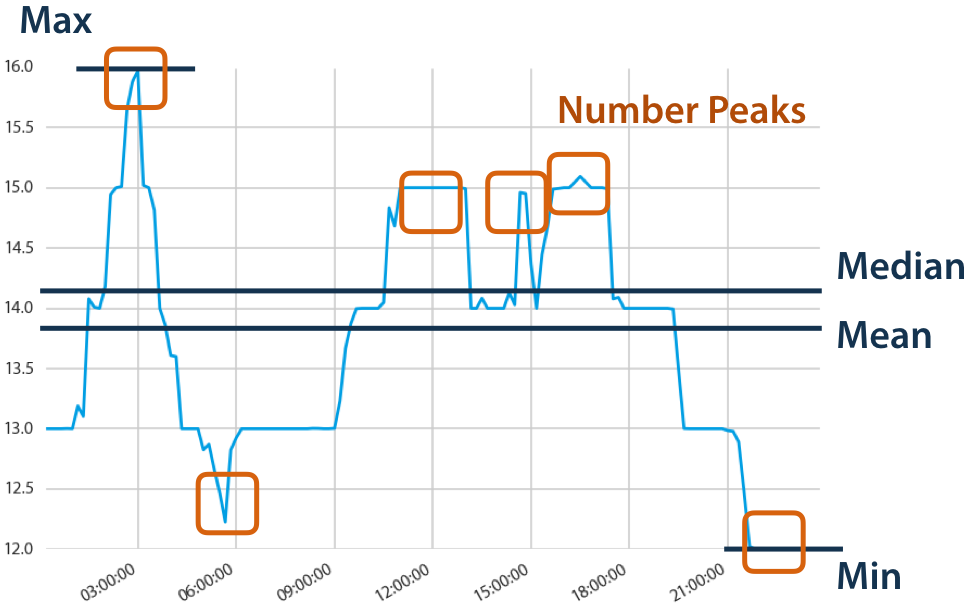
Полученный набор признаков затем можно использовать для построения статистических моделей или моделей машинного обучения на временных рядах, например, для задач регрессии или классификации.
Временные ряды часто содержат шум, избыточность или нерелевантную информацию. В результате большинство извлеченных признаков окажутся бесполезными для решаемой задачи машинного обучения.
Чтобы избежать извлечения нерелевантных признаков, пакет TSFRESH имеет встроенную процедуру фильтрации. Эта процедура фильтрации оценивает объясняющую силу и важность каждой характеристики для решаемой задачи регрессии или классификации.
Она основана на хорошо развитой теории проверки статистических гипотез и использует процедуру множественной проверки гипотез. В результате процесс фильтрации математически контролирует долю нерелевантных извлеченных признаков.
Пакет TSFRESH описан в следующей статье открытого доступа:
Алгоритм FRESH описан в следующей белой книге:
Модели нормальности имитируют то, как люди обнаруживают аномалии временных рядов:
Teh, H.Y., Wang, K.I-K., Kempa-Liehr, A.W. (2021). Expect the Unexpected: Unsupervised feature selection for automated sensor anomaly detection. IEEE Sensors Journal 15.16, p. 18033-18046, doi: 10.1109/JSEN.2021.3084970.
Teh, H.Y., Wang, K.I-K., Kempa-Liehr, A.W. (2025). Feature-based normality models for anomaly detection. Sensors 25.4757, p. 1-25, doi: 10.3390/s25154757.
Систематическое извлечение признаков временных рядов работает даже для неконтролируемых задач:
Благодаря тому, что tsfresh по сути предоставляет извлечение признаков временных рядов бесплатно, вы можете сосредоточиться на создании новых временных рядов, например, на разностях сигналов от синхронных измерений, которые дают еще более качественные признаки временных рядов:
Kempa-Liehr, A.W., Oram, J., Wong, A., Finch, M., Besier, T. (2020). Feature engineering workflow for activity recognition from synchronized inertial measurement units. In: Pattern Recognition. ACPR 2019. Ed. by M. Cree et al. Vol. 1180. Communications in Computer and Information Science (CCIS). Singapore: Springer, p. 223–231. doi: 10.1007/978-981-15-3651-9_20.
Simmons, S., Jarvis, L., Dempsey, D., Kempa-Liehr, A.W. (2021). Data Mining on Extremely Long Time-Series. In: 2021 International Conference on Data Mining Workshops (ICDMW). Ed. by B. Xue et al. Los Alamitos: IEEE, p. 1057-1066. doi: 10.1109/ICDMW53433.2021.00137.
Систематическая инженерия признаков временных рядов позволяет работать с выборками временных рядов различной длины, поскольку каждый временной ряд проецируется в хорошо определенное пространство признаков. Этот подход позволяет разрабатывать устойчивые алгоритмы машинного обучения в приложениях с пропущенными данными.
Задача классификации временных рядов несбалансирована? Есть большая вероятность, что андерсэмплинг матриц признаков временных рядов может решить вашу проблему:
Вы работаете не с временными рядами, а с 2D- и 3D-изображениями? Последовательности пространственных вариаций (SVS) — отличное применение для tsfresh:
